オーストラリアで暮らしながら日本の両親に生活費を送っている方、これから仕送りを考えている方は多いと思います。気になるのは「贈与税はかかるのか」「扶養控除で節税できるのか」「どう送るのが安いのか」ではないでしょうか。
この記事を読むと、仕送りに贈与税がかからない条件とかかるケース、豪州在住者が扶養控除を使えるか、オーストラリア側(ATO・AUSTRAC)での扱い、送金手段の選び方が分かります。結論を先に言うと、生活費として必要な分をその都度送る仕送りなら、原則として贈与税はかかりません。
結論|オーストラリアから両親への仕送りは基本的に贈与税がかからない
まず全体像を表にまとめます。
| 論点 | 結論 | 根拠 |
|---|---|---|
| 日本の贈与税 | 生活費として必要な都度送る分は非課税。貯蓄・投資に回った分は課税対象になりうる | 国税庁 No.4405 |
| 贈与税の基礎控除 | 受け取った人1人あたり年110万円 | 国税庁 No.4402 |
| 豪州在住の本人の扶養控除 | 日本の非居住者は原則使えない | 国税庁 No.1100 |
| オーストラリアの贈与税 | 贈与税(gift tax)の制度がない | ATO |
| 豪州側での控除 | 家族への贈与は控除できない | ATO |
| 送金の報告 | 報告義務は送金業者側にあり、個人の届出は不要 | AUSTRAC |
本記事は2026年9月時点で確認できた公的情報(国税庁は令和8年4月1日現在法令等)をもとにした一般的な解説です。最新は公式サイトで確認してください。個別の判断や税額計算、申告の要否は税理士・税務署に確認をお願いします。
扶養義務者間の「生活費・教育費」は非課税(相続税法21条の3)
日本の贈与税は、財産をもらった側にかかる税金です。仕送りの場合、納税義務が生じうるのは受け取った両親のほうです。
ただし相続税法21条の3により、扶養義務者どうしの生活費や教育費には贈与税がかかりません。国税庁は対象を「生活費や教育費として必要な都度直接これらに充てるもの」としています(国税庁 No.4405)。子と親は扶養義務者の関係にあたるため、親の生活費を補う仕送りはこの考え方に当てはまります。送金元が豪州の口座でも、見られるのは「何に使われたか」です。
贈与とみなされてしまう3つのケース
国税庁は同じページで、生活費の名目で受け取っても、預金や株式、不動産の購入に充てた場合は非課税にならないと明記しています。注意したいのは次の3つです。
1. 貯蓄・投資に回す:使われずに親の預金に積み上がる、株式などの購入に使われる
2. まとめて高額を送金する:「数年分の生活費」として一度に大きな額を送る
3. 使い道を説明できない:必要な額を大きく超えていて、何に使ったか分からない
贈与とみなされた場合でも年110万円の基礎控除がある
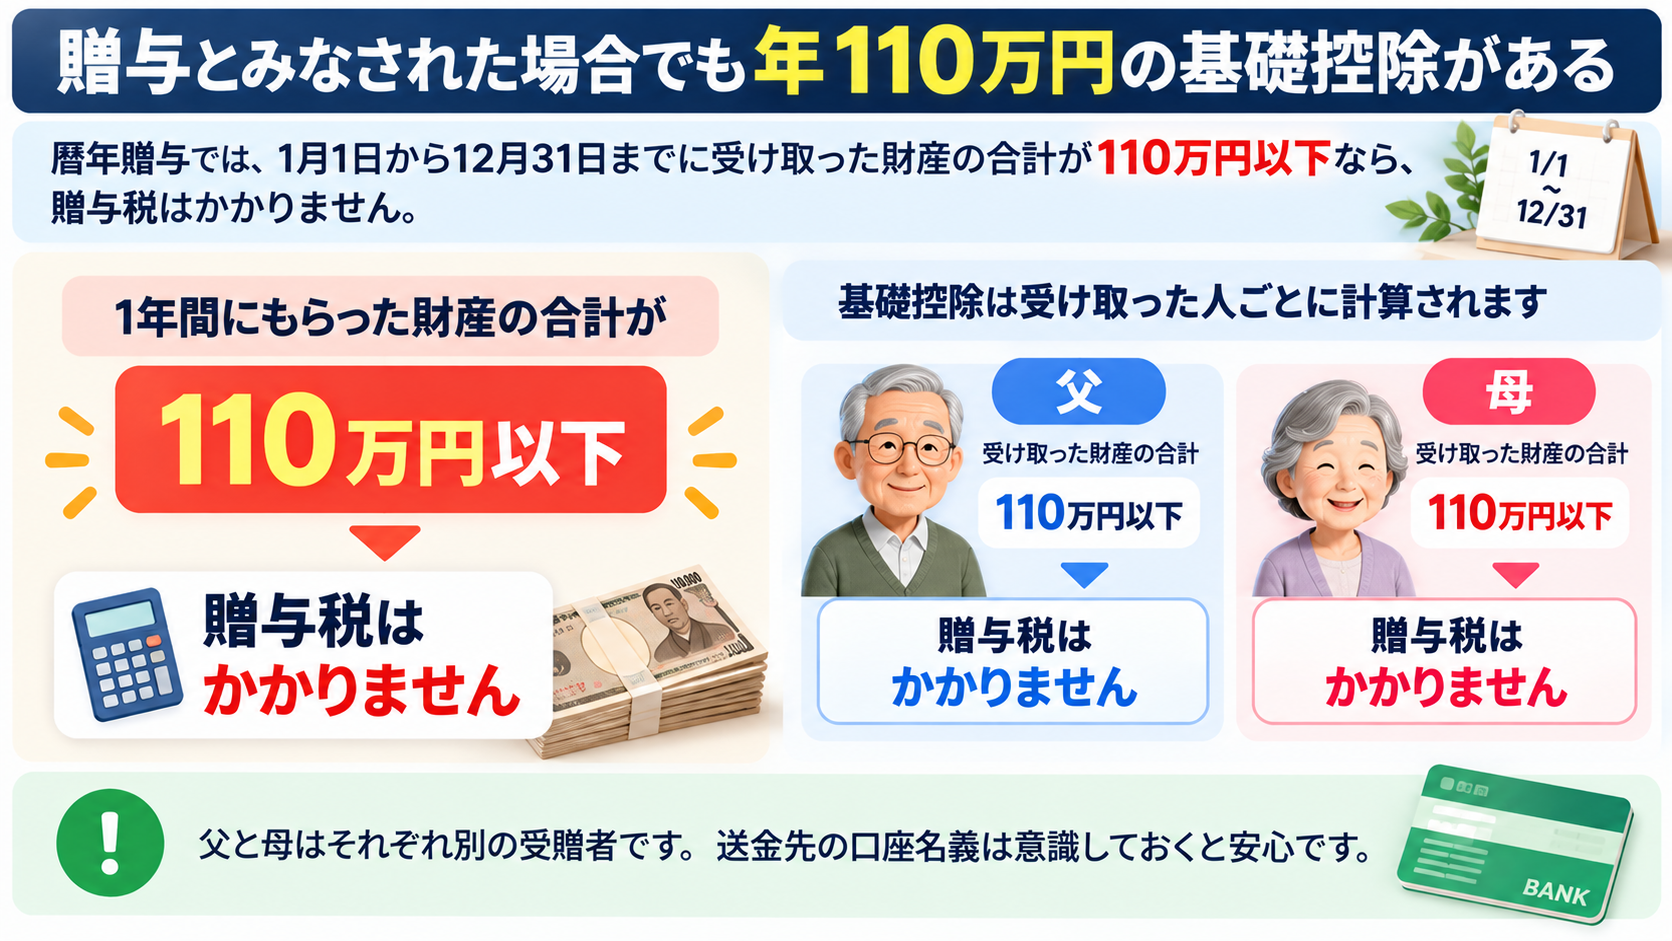
一部が生活費の範囲を超えて贈与と判断されても、暦年贈与には年110万円の基礎控除があります(国税庁 No.4402)。1月1日から12月31日までにもらった財産の合計が110万円以下なら、贈与税はかかりません。
基礎控除は受け取った人ごとに計算するため、父と母はそれぞれ別の受贈者です。送金先の口座名義は意識しておくと安心です。
海外送金だからこそ知っておきたい税務のポイント
国税庁は海外送金の記録を把握できる仕組みになっている
日本には「国外送金等調書」という制度があります。海外から日本への一定額を超える送金について、金融機関が送金者・受取人・金額などを記した調書を税務署に提出します(国税庁 F4-1 国外送金等調書)。
両親の口座への海外からの入金は、税務署が把握しうる前提で考えておくのが無難です。生活費として使っている限り問題になるものではありませんが、問い合わせがあったときに仕送りだと説明できるよう、記録は残しておきましょう。
オーストラリア側(ATO・AUSTRAC)で課税・報告義務はあるか
オーストラリアには贈与税(gift tax)の制度がありません。ATOによると、現金の贈与は原則として贈る側・受け取る側とも所得税の対象外です(ATO Community)。株式や不動産などの資産を贈る場合はCGT(譲渡所得課税)の対象になりうるので注意が必要です。
「ATOが海外送金を問題視している」という話は、Taxpayer Alert TA2021/2のことだと思われます。これは海外の関係者からの贈与や貸付を装い、海外所得を豪州に持ち込む行為が対象です(ATO TA2021/2)。豪州から日本の親への仕送りとは方向が逆で、仕送りそのものを規制するものではありません。
AUSTRAC(オーストラリア取引報告分析センター)の報告制度も、義務を負うのは銀行や送金業者です。国際送金指示(IFTI)は金額にかかわらず業者が報告し、現金でA$10,000(約110万円)以上の取引は業者がTTRを提出します(AUSTRAC)。個人が自分で届け出る制度ではありません。
円換算は、RBA(オーストラリア準備銀行)公表の2026年9月29日の参考レート「1豪ドル=109.95円」を使っています(RBA Exchange Rates)。実際の送金レートは業者や時間帯で異なります。
仕送りで扶養控除は使える? 豪州在住者の場合
結論から言うと、オーストラリアに住んでいる本人は、日本の扶養控除を原則として使えません。ただし、家族の状況によっては別の形で控除が使える場合があります。
豪州在住の本人は日本の扶養控除を原則使えない
オーストラリアに生活の拠点を移した方は、日本の所得税法上「非居住者」になるのが一般的です。国税庁は「非居住者が適用できる所得控除は、雑損控除、寄附金控除、基礎控除の3種類」と明記しています(国税庁 No.1100 所得控除のあらまし)。扶養控除は含まれていないため、日本で確定申告をしている方でも、非居住者である限り両親を扶養控除の対象にはできません。
よく見かける「国外居住親族の扶養控除」は、日本の居住者が海外に住む親族を扶養する場合の制度で、立場が逆です。将来日本へ帰国して居住者になり、豪州に残る親族を扶養する場合は対象になりえますが、年齢や送金額などの要件があるため、その際は国税庁の案内ページで確認してください。
日本に住む兄弟姉妹が両親を扶養している場合
日本に住む兄弟姉妹が両親を扶養している場合は、その兄弟姉妹の扶養控除の対象になりえます。主な要件は、納税者と「生計を一にしている」こと、親の年間の合計所得金額が58万円以下であることなどです(国税庁 No.1180 扶養控除)。
「生計を一にする」は同居が条件ではありません。国税庁は、別居していても「常に生活費、学資金、療養費等の送金が行われている場合」は生計を一にするものとして扱うとしています(国税庁 確定申告書等作成コーナー)。
| 親の区分(国税庁 No.1180) | 控除額 |
|---|---|
| 一般の控除対象扶養親族 | 38万円 |
| 老人扶養親族(同居老親等以外) | 48万円 |
| 老人扶養親族(同居老親等) | 58万円 |
自分は控除を使えなくても、日本の兄弟姉妹の側で使えるなら、家族全体として負担を減らせる可能性があります。ただし、親の年金額や誰がどれだけ生活費を負担しているかで判断は変わります。住民税の扱いも含め、税理士・税務署やお住まいの市区町村に確認してください。
オーストラリア(ATO)側に使える控除はあるか
ATOは家族や友人への贈与は理由を問わず控除できないとしており、控除の対象はDGR(寄付金控除対象団体)への寄付に限られます(ATO: Gifts and donations)。
親に関係するものに「Invalid and invalid carer tax offset」がありますが、ATOの説明では、親を対象にする場合はその親がオーストラリア居住者で、障害のある方やその介護者であることなどが条件です(ATO)。日本に住む親への一般的な仕送りは、対象外と考えるのが自然です。
オーストラリアから日本へ送る方法と手数料の考え方
銀行送金・Wise・OFXなど選択肢と特徴
豪州から日本の口座へ送る主な手段は次の3つです。手数料は送金額や時期で変わるため、特徴だけを比べます。
| 手段 | 特徴 | 向いている人 |
|---|---|---|
| 豪州の銀行の海外送金 | 普段の口座からそのまま送れる。送金手数料のほか、為替レートの上乗せや中継銀行・受取銀行の手数料が差し引かれることがある | 手続きの手間を最小限にしたい人 |
| Wise | 送金前に手数料と受取額が表示される。アプリで送りやすい | 毎月の定期的な仕送り |
| OFX | 海外送金の専門業者 | まとまった額を一時的に送る人 |
本記事では手数料の金額は載せません。Wise公式サイトやOFX公式サイトで、実際に送る金額を入れて見積もりを確認してから比べてください。送金元にする豪州の銀行選びは、こちらも参考にどうぞ。
手数料を抑えるコツと送金時の注意点
比べるときは送金手数料だけでなく、最終的に親の口座に入る円の金額で比べるのが基本です。手数料が安く見えても、為替レートに上乗せがあると受取額は少なくなります。
・同じ金額で複数の業者の「受取額(円)」を比べる
・受取人の氏名のローマ字表記を口座名義と一致させる
・日本側の受取銀行で手数料がかかるか確認する
・送金目的を入力する欄があれば「家族への生活費」など実態どおりに書く
落とし穴・注意点とよくある質問
一括でまとめて高額送金するのは避けるべき?
手数料を節約したくて1年分をまとめて送りたくなる気持ちは分かります。しかし非課税になるのは「必要な都度直接」生活費に充てるものです。まとめて送ったお金が親の預金に残っている状態は、贈与と判断される余地を生みます。
送金回数を減らしたい場合は、年間の合計が生活費の範囲に収まっているか、基礎控除の110万円(約A$10,005)との関係を意識しておきましょう。医療費などまとまった支出は、その都度その費用に合わせて送るのが自然です。
領収書・送金記録はどう残せばいい?
送金する側は、取引明細(日付・金額・受取人・送金目的)をPDFなどで保存しておきましょう。受け取る親の側には、家賃や医療費など大きな支出の領収書を残してもらうと、生活費に使った裏付けになります。豪ドルと円の両方で仕送り額を管理したい方には、多通貨対応の家計簿アプリが便利です。
仕送りを受け取った親に確定申告は必要?
生活費として必要な都度使っている仕送りは非課税なので、通常は申告の必要はありません。一方、生活費の範囲を超えた分があり、その年の贈与の合計が110万円を超える場合は、親が贈与税の申告をする必要が出てきます。迷う場合は、親の住所地の税務署か税理士に相談してください。
仕送りは将来の相続税に影響する?
生活費として使われた仕送りは親の手元に残らないため、相続財産にはなりません。影響がありうるのは、使われずに親の預金として積み上がった分で、その分は親の財産として将来の相続の対象になります。
必要な分を必要なときに送るのが、結果的にいちばんシンプルです。自分自身の老後資金とのバランスも考えておきたいところです。
まとめ
- 生活費として必要な都度送る仕送りは、日本の贈与税が原則かかりません。まとめて高額を送るのは避け、送金記録を残しましょう。
- 豪州在住の本人は日本の非居住者なので、扶養控除は原則使えません。日本の兄弟姉妹が親と生計を一にしていれば、その人の控除の対象になりえます。
- オーストラリアに贈与税はなく、家族への仕送りも控除できません。送金手段は「最終的な受取額(円)」で比べて選びましょう。